Energy Insights
La recuperación del suministro pierde fuerza mientras la escasez de combustibles eleva el costo de operar
El mercado petrolero cerró julio y agosto con una recuperación frágil y una capacidad cada vez menor para absorber nuevas interrupciones. La reapertura parcial de los flujos del Golfo había alimentado, en el reporte del bimestre anterior, la expectativa de una normalización progresiva y de un retorno al excedente hacia finales de 2026. Las nuevas hostilidades alteraron esa trayectoria. La evaluación de agosto elevó el déficit previsto para el tercer trimestre y la actualización preliminar de septiembre desplazó hasta 2027 la recuperación plena del suministro de Oriente Medio.
Para las empresas, el principal cambio es que la exposición energética se concentra tanto en la disponibilidad física de combustibles como en su precio. Una mejora temporal en el abastecimiento de crudo puede coexistir con escasez de diésel, gasolina o combustible para aviación. La capacidad de refinación, las rutas marítimas y la distribución se han convertido en restricciones decisivas, mientras los inventarios pierden capacidad de amortiguación.
La lectura de Energy Insights es que el periodo marca el tránsito de una expectativa de recuperación hacia un escenario de restricciones persistentes. El diésel resume esta transformación: su encarecimiento presiona transporte, agricultura, construcción y cadenas industriales, y convierte el suministro de combustibles en un asunto de continuidad operativa. Para presupuestar y contratar, la evolución del Brent debe acompañarse del seguimiento de los diferenciales de productos, los fletes y las condiciones de entrega.
Demanda bajo presión por disponibilidad y precios
La revisión de la demanda describe una economía que enfrenta restricciones para consumir energía. En julio, la AIE estimaba una contracción mundial de 1 millón de barriles diarios (mbd) para 2026. Agosto amplió la caída prevista a 1.6 mbd y septiembre a 2.5 mbd. Entre la primera y la última evaluación, el deterioro del escenario anual fue de 1.5 mbd, calculado a partir de las cifras redondeadas de los reportes.
El ajuste responde a la persistencia de las interrupciones del estrecho de Ormuz, la menor disponibilidad de productos y el aumento del costo de los combustibles. El cierre prolongado afecta las cadenas de suministro y limita el abastecimiento de materias primas petroquímicas. Septiembre sitúa, de forma preliminar, las mayores pérdidas en destilados medios e insumos petroquímicos, especialmente en Asia. Una menor demanda, por tanto, puede reflejar producción industrial limitada o consumo desplazado por precios elevados; no basta para concluir que el mercado está holgado.
También cambió la trayectoria esperada dentro del año. Julio anticipaba que la contracción interanual se moderaría desde 4.8 mbd en el segundo trimestre hasta 1.7 mbd en el tercero, seguida de crecimiento de 1.2 mbd en el cuarto. Agosto redujo ese crecimiento final a 580 mil barriles diarios. Septiembre pasó a prever caídas de 5.3, 3.4 y 2 mbd, respectivamente, en los tres últimos trimestres. La recuperación esperada del consumo al cierre del año dejó de figurar en el escenario más reciente.
La perspectiva para 2027 parece más favorable, pero requiere contexto. El crecimiento previsto pasó de 2 mbd en julio a 2.4 mbd en agosto y 2.6 mbd en septiembre. El último repunte apenas compensaría la contracción de 2.5 mbd de 2026. La mejora de la tasa anual refleja en parte una base de comparación deprimida y la expectativa de restablecer flujos; no constituye evidencia suficiente de una expansión estructural acelerada.
Para las empresas vinculadas con petroquímica, transporte y manufactura, esta combinación obliga a revisar simultáneamente volúmenes de venta y costos. Un combustible más caro puede reducir actividad o elevar necesidades de capital de trabajo, incluso cuando el consumo mundial cae. Los presupuestos que asumen que una demanda débil reducirá automáticamente los precios dejan fuera la restricción de oferta que domina el periodo.
Oferta y recuperación interrumpida del Golfo
La oferta avanzó inicialmente y después volvió a retroceder. Julio reportó una recuperación mundial de 4.1 mbd en junio, hasta 98.8 mbd. La evaluación de agosto situó la oferta de julio en 101.5 mbd, con un aumento mensual de 2.4 mbd. Septiembre registró una caída de 1.6 mbd en agosto, hasta 100.1 mbd, con más de 10 mbd de producción del Golfo todavía fuera de operación.
La reapertura parcial de Ormuz permitió evacuar crudo y condensados acumulados en buques y tanques. Según julio, ambos productos representaron el 85% del aumento de las exportaciones del Golfo en junio. Una parte relevante de esa mejora procedía de liberar inventarios, por lo que el crecimiento de las exportaciones superó al de la producción. La disponibilidad inmediata de cargamentos podía mejorar sin que los campos hubieran recuperado plenamente su operación.
La evolución posterior confirmó la fragilidad logística. Agosto estimó exportaciones regionales de 15 mbd en julio, después de que el paso quedara nuevamente restringido y se registraran ataques contra infraestructura y petroleros. Los embarques alcanzaron aproximadamente 20 mbd al inicio del mes y descendieron a unos 12 mbd posteriormente. La actualización de septiembre situó las exportaciones totales del Golfo en agosto alrededor de 13 mbd, casi la mitad de su nivel previo a la guerra.
Las rutas que eluden Ormuz y las escoltas estadounidenses sostuvieron parte del flujo de crudo, pero no resolvieron el suministro de productos. En septiembre, la caída de las exportaciones de crudo del Golfo se había moderado a algo menos del 45% respecto de los niveles previos, mientras las exportaciones de refinados y gas licuado de petróleo (GLP) seguían casi un 60%, o 3.7 mbd, por debajo de febrero. Esta diferencia explica por qué una recuperación del crudo no se transmite de inmediato al abastecimiento de combustibles.
Fuera del Golfo, el continente americano aportó crecimiento, aunque insuficiente para compensar las pérdidas. Septiembre atribuye al quinteto americano una expansión de la producción fuera de la OPEP+ de 1.4 mbd en 2026 y 1 mbd en 2027. En conjunto, la oferta mundial prevista para 2026 se revisó de 102.6 mbd en julio a 102 mbd en agosto y 100.7 mbd en septiembre; la caída interanual prevista se amplió de 3.7 a 5.7 mbd.
Refinación y diésel como restricción operativa
La refinación se recuperó de manera parcial, pero siguió lejos de sus niveles de un año antes. Agosto reportó un procesamiento mundial de 80.9 mbd en julio, casi 5 mbd inferior en términos interanuales. Septiembre situó el máximo de verano en 81.4 mbd en agosto, todavía 4.2 mbd por debajo del año anterior. El incremento mensual no eliminó las pérdidas en Oriente Medio, Rusia y las economías asiáticas importadoras de crudo.
La caída anual prevista del procesamiento aumentó de 2.4 mbd en julio a 2.5 mbd en agosto y 2.6 mbd en septiembre. Las refinerías exportadoras del Golfo no normalizaron sus embarques y los ataques ucranianos afectaron instalaciones e infraestructura rusas. Otras regiones elevaron su utilización para aprovechar los altos márgenes, pero la capacidad disponible no compensó plenamente los cuellos de botella.
El comercio marítimo confirmó la presión. En el reporte de agosto, las exportaciones conjuntas de diésel de Rusia, Oriente Medio y Asia eran 1.3 mbd inferiores a las de un año antes, una pérdida equivalente a aproximadamente el 20% del comercio marítimo mundial de ese combustible. Las exportaciones de combustible para aviación de esas regiones habían disminuido unos 670 mil barriles diarios, equivalentes al 34% de su comercio mundial.
Septiembre, de forma preliminar, muestra un deterioro especialmente intenso en diésel y gasóleo. Las exportaciones netas de los países del Golfo promediaron apenas 390 mil barriles diarios en agosto, algo más de una cuarta parte del nivel previo a la guerra. Sumadas a Rusia, las exportaciones netas eran 1.6 mbd inferiores a febrero, cuando esos proveedores representaban casi el 45% del comercio marítimo mundial. La concentración de la pérdida en grandes exportadores amplifica su transmisión hacia mercados importadores.
En la actualización de principios de septiembre, los precios estadounidenses del diésel superaron los 200 dólares por barril, un 94% por encima del nivel previo a la guerra. El Brent en ICE cotizaba alrededor de 105 dólares por barril, un 45% por encima de ese nivel. Son referencias diferentes y no precios minoristas directamente comparables, pero evidencian una presión relativa mucho mayor sobre el producto refinado.
Para transportistas y consumidores industriales, la lectura práctica es presupuestar el combustible utilizado, su ubicación y su entrega. Una cobertura ligada exclusivamente al crudo puede dejar expuesto el diferencial del diésel. Para refinadores, los márgenes elevados ofrecen oportunidades solo cuando existen acceso al crudo, capacidad operativa y logística de salida. En Singapur, el encarecimiento de los fletes redujo la rentabilidad, mostrando que un diferencial atractivo no garantiza un resultado operativo equivalente.
Inventarios y balance con menor capacidad de amortiguación
El alivio de junio fue transitorio. El reporte de julio registró un aumento de 21 millones de barriles en inventarios mundiales observados, explicado por 117 millones adicionales de petróleo en el mar frente a una reducción de aproximadamente 96 millones en tierra. La acumulación en tránsito acompañó la salida de petroleros del Golfo y no equivalía a una reposición generalizada de existencias disponibles para consumo inmediato.
En julio, los inventarios volvieron a caer 69 millones de barriles, equivalentes a 2.2 mbd, según la evaluación de agosto. Septiembre reporta otros 95 millones de barriles menos en agosto, equivalentes a 3.1 mbd. La reducción acumulada desde febrero alcanzó 507 millones de barriles, o 2.8 mbd en promedio.
La composición importa. En agosto, el petróleo en el mar disminuyó 65 millones de barriles; los inventarios no OCDE, encabezados por China, cayeron 52 millones. Las existencias de la OCDE aumentaron 23 millones porque la acumulación comercial superó una liberación de 19 millones de reservas gubernamentales. Estas categorías no son todas excluyentes: no corresponde sumar petróleo en el mar, OCDE y no OCDE como si fueran componentes independientes de una misma partición.
El déficit previsto para el tercer trimestre también se amplió. Agosto lo situó en 1.8 mbd, más del doble de los aproximadamente 800 mil barriles diarios estimados en julio. El reporte de septiembre no proporciona una nueva cifra equivalente de déficit trimestral, por lo que no permite extender esa comparación con precisión. Sí confirma la continuidad de las reducciones de inventarios y el aplazamiento de la recuperación de oferta.
Energy Insights interpreta esta evolución como una reducción del margen de respuesta ante nuevos incidentes. Los inventarios han sostenido el consumo, pero su agotamiento vuelve más sensible los mercados a interrupciones adicionales. Para un comprador, aumentar existencias puede mejorar continuidad a costa de capital inmovilizado y riesgo de caída posterior de precios. La decisión debe depender del consumo crítico, los plazos de reposición, la capacidad segura de almacenamiento y los costos de una interrupción.
Precios y señales de escasez inmediata
Los precios reflejaron primero expectativas diplomáticas y después restricciones físicas. El reporte de julio situó al North Sea Dated cerca de 68 dólares por barril a principios de ese mes, después de borrar las ganancias de la guerra. Tras la ruptura del alto el fuego, agosto registró un cierre de julio de 96.80 dólares por barril y un rango de fluctuación de casi 40 dólares durante el mes. Septiembre informó un promedio de agosto de 91 dólares por barril y una cotización de 113.48 dólares el 9 de septiembre. El cierre de julio, el promedio de agosto y el precio puntual de septiembre son medidas distintas.
La estructura temporal pasó del contango (los precios de entrega futura superaban a los de entrega inmediata) observado a principios de julio a una backwardation (los precios de entrega inmediata superaban a los de entrega futura) cada vez más intensa. En contango, los vencimientos posteriores son más caros que los próximos; en backwardation, los barriles de entrega inmediata tienen una prima. La última estructura es consistente con la urgencia de abastecimiento. A ello se sumaron mayores costos de petroleros y una demanda desplazada hacia el crudo atlántico.
El costo empresarial final incorpora varias capas: crudo, diferencial del combustible, transporte, seguro, financiamiento y tipo de cambio. La volatilidad de cualquiera de ellas puede alterar el presupuesto. Para compradores mexicanos, el escenario justifica revisar contratos de suministro y fletes, así como evaluar conjuntamente la exposición en dólares y el costo del producto, sin presumir una transmisión automática e idéntica a todos los precios domésticos.
Perspectivas para el cierre de 2026 y 2027
Evolución de las proyecciones de la AIE en millones de barriles diarios
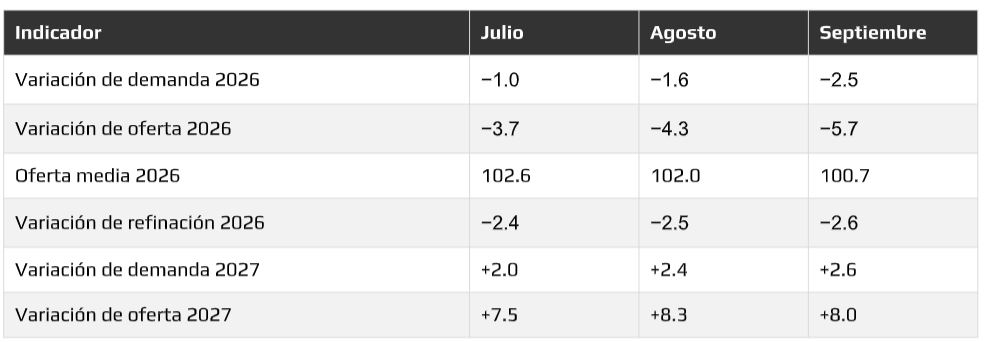
Variaciones interanuales. Cada columna representa la previsión publicada ese mes; Fuente: AIE.
El cambio más relevante es la pérdida de confianza en una normalización durante 2026. Julio y agosto mantenían una expectativa de retorno al excedente hacia finales de año, condicionada a la recuperación del tránsito marítimo. Septiembre aplazó la recuperación plena de Oriente Medio hasta 2027 y dejó de describir ese excedente final como una conclusión explícita.
La última evaluación disponible estima para 2026 una caída de demanda de 2.5 mbd y una oferta media de 100.7 mbd, 5.7 mbd inferior a la del año anterior. El procesamiento de refinerías se situaría en 81.5 mbd, con una contracción de 2.6 mbd. La demanda seguiría cayendo en el cuarto trimestre, en 2 mbd interanuales. Estos indicadores describen un mercado donde la destrucción de consumo contribuye al ajuste junto con el uso de inventarios.
Energy Insights plantea tres trayectorias cualitativas para la planeación, sin asignar probabilidades. Una normalización sostenida permitiría recuperar exportaciones y refinación, moderar diferenciales y comenzar a reponer inventarios. Una recuperación intermitente mantendría volatilidad y primas logísticas aun con mejoras de producción. Una nueva escalada prolongaría la pérdida de existencias y aumentaría la presión sobre consumo y actividad. Son marcos de decisión, no pronósticos numéricos de precios.
Las señales para revisar el escenario son concretas: tránsito efectivo y sostenido por Ormuz y Bab el Mandeb; exportaciones de combustibles del Golfo; operación de refinerías rusas; recuperación de inventarios; diferenciales del diésel; y costos de transporte marítimo.